

KI-Dossier: Drei Prompts, die Sie sicher noch nicht getestet haben
Wie lässt sich eine Steuer-KI sinnvoll in den Kanzleialltag integrieren? KI-Experte Ole Thalmann und Steuerberater Andreas Bach zeigen anhand von drei typischen Praxisfällen, wie GenIA-L, die Steuer-KI von Lefebvre Stollfuß, bei der steuerrechtlichen Prüfung, der Sachverhaltsklärung und der Vorbereitung einer Kaufpreisaufteilung unterstützt.
Die Beispiele liefern konkrete Prompts zum direkten Ausprobieren und zeigen, wie aus einzelnen KI-Anfragen schrittweise verlässliche Arbeitsabläufe entstehen können.
Probieren Sie GenIA-L einfach ohne Risiko aus
Testen Sie die Steuer-KI drei Monate lang und lernen Sie die Einsatzmöglichkeiten für Ihren Kanzleialltag kennen.
Einmalig 99 € zzgl. MwSt.
Das Testangebot endet nach drei Monaten automatisch.
Praxisfall 1: Einen Fall sauber subsumieren
Ein betrieblicher Pkw soll unter Marktwert an den Alleingesellschafter verkauft werden. GenIA-L soll die Tatbestandsmerkmale einzeln am Sachverhalt prüfen und das Ergebnis tabellarisch darstellen. So wird aus einer schnell beschriebenen Fachfrage ein nachvollziehbarer Prüfweg.
Beispiel-Prompt
Eine GmbH verkauft ihrem Alleingesellschafter einen betrieblichen Pkw mit einem Marktwert von 42.000 Euro netto für 28.000 Euro netto. Liegt in der verbilligten Übertragung eine verdeckte Gewinnausschüttung nach § 8 Abs. 3 Satz 2 KStG vor? Prüfe ausschließlich die Tatbestandsvoraussetzungen. Stelle die Subsumtion tabellarisch dar. Nenne die tragenden Fundstellen.
Live-Test 1: Verdeckte Gewinnausschüttung
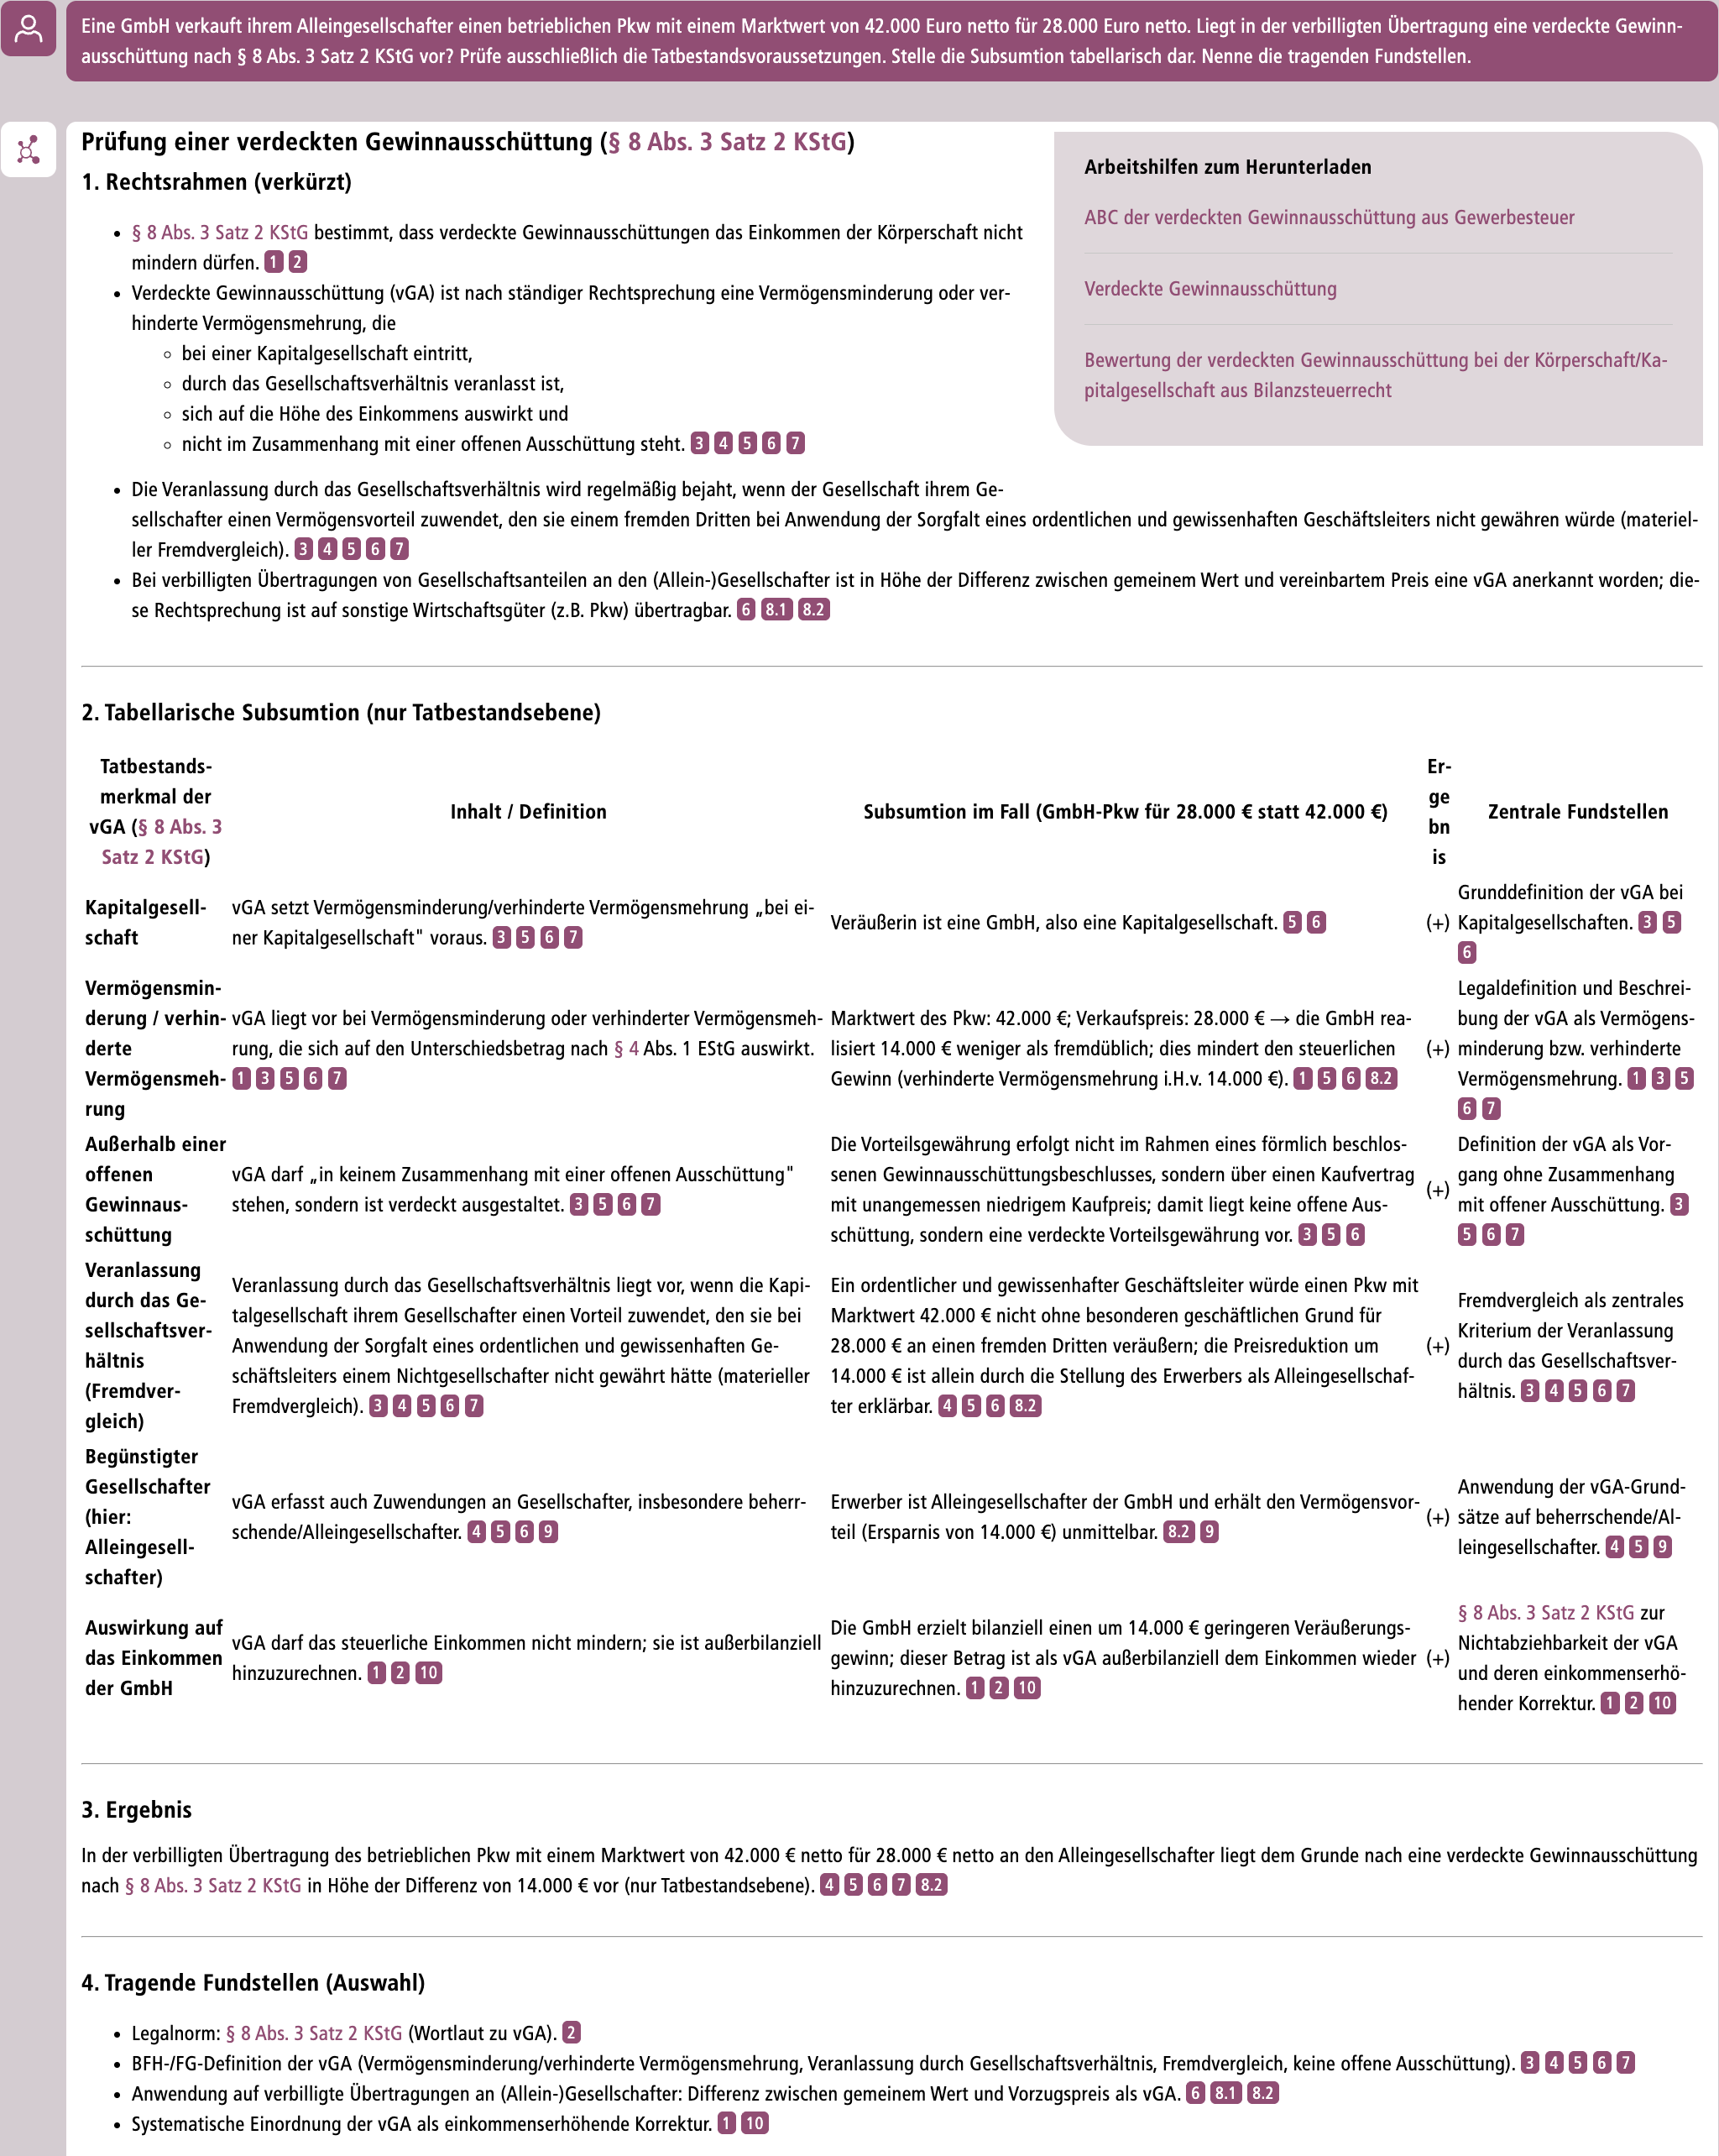
Abbildung in Originalgröße öffnen
Der Live-Test kommt zu dem Ergebnis, dass der Verkauf unter Marktwert die Tatbestandsmerkmale einer verdeckten Gewinnausschüttung erfüllt, und beziffert den Vorteil im Beispielsfall mit 14.000 Euro. Die tabellarische Subsumtion stellt für jedes Merkmal den rechtlichen Maßstab, den Sachverhalt und das Ergebnis gegenüber. Besonders überzeugt hat uns, dass GenIA-L die Subsumtion mit BFH- und FG-Entscheidungen, Körperschaftsteuer-Hinweisen und weiteren Fundstellen aus dem eingebundenen Stollfuß-Bestand verknüpft.
Direkt anwenden: Ersetzen Sie Sachverhalt und Norm durch Ihren aktuellen Fall. Behalten Sie die Aufforderung zur tabellarischen Subsumtion und zu den tragenden Fundstellen bei.
Praxistipp
Ist die fachliche Prüfung abgeschlossen, kann GenIA-L aus dem Ergebnis eine verständliche Mandantenmail in der passenden Ansprache erstellen. So lässt sich das geprüfte Ergebnis ohne erneute Sachverhaltsaufbereitung für die Mandantenkommunikation weiterverwenden.
Folgechat: Mandantenanschreiben in Sie- und Du-Form
Beispiel-Prompt für den Folgechat
Formuliere aus dem Ergebnis ein kurzes Mandantenanschreiben in zwei Varianten: einmal in der Sie-Form, einmal in der Du-Form. Verwende {{Mandantenname}} als Platzhalter. Beginne jeweils mit der praktischen Konsequenz, vermeide Gutachtenstil und erfinde keine zusätzlichen Tatsachen.
Der erste Arbeitsauftrag lebt von einem klaren Sachverhalt und einer klaren Norm. Im Kanzleialltag liefert der Mandant aber selten alle Informationen von selbst. Deshalb dreht der zweite Praxisfall die Reihenfolge um.
Praxisfall 2: Vor dem Einspruch die richtigen Fragen stellen
Ein Einspruch sollte erst formuliert werden, wenn der Sachverhalt vollständig ist. Im Beispielsfall behandelt das Finanzamt eine Anteilsübertragung innerhalb der Familie als Ende der Betriebsaufspaltung und setzt einen Aufgabegewinn nach § 16 Abs. 3 EStG an. Ob das trägt, entscheidet sich an Tatsachen, die in der Akte typischerweise noch nicht vollständig dokumentiert sind. GenIA-L wird deshalb nicht sofort um eine rechtliche Antwort gebeten, sondern zunächst um konkrete Rückfragen für das Mandantengespräch oder eine vorbereitende E-Mail.
Datenschutz beachten: Verwenden Sie für diesen Prompt einen anonymisierten Sachverhalt ohne Klarnamen oder andere identifizierende Angaben.
Beispiel-Prompt
Ein Vater vermietet ein Grundstück mit Werkstatthalle an eine GmbH, an der er bisher zu 100 Prozent beteiligt war. Im Jahr 2025 überträgt er 60 Prozent der Anteile unentgeltlich auf seine Tochter, die zugleich alleinige Geschäftsführerin wird. Das Grundstück bleibt in seinem Eigentum und weiterhin an die GmbH vermietet. Das Finanzamt behandelt dies im Einkommensteuerbescheid 2025 als Ende der Betriebsaufspaltung und setzt einen Aufgabegewinn nach § 16 Abs. 3 EStG an. Welche Tatsachen muss die Kanzlei vor einem Einspruch noch klären? Formuliere konkrete Rückfragen. Nimm noch keine rechtliche Würdigung vor.
Live-Test 2: Ende der Betriebsaufspaltung
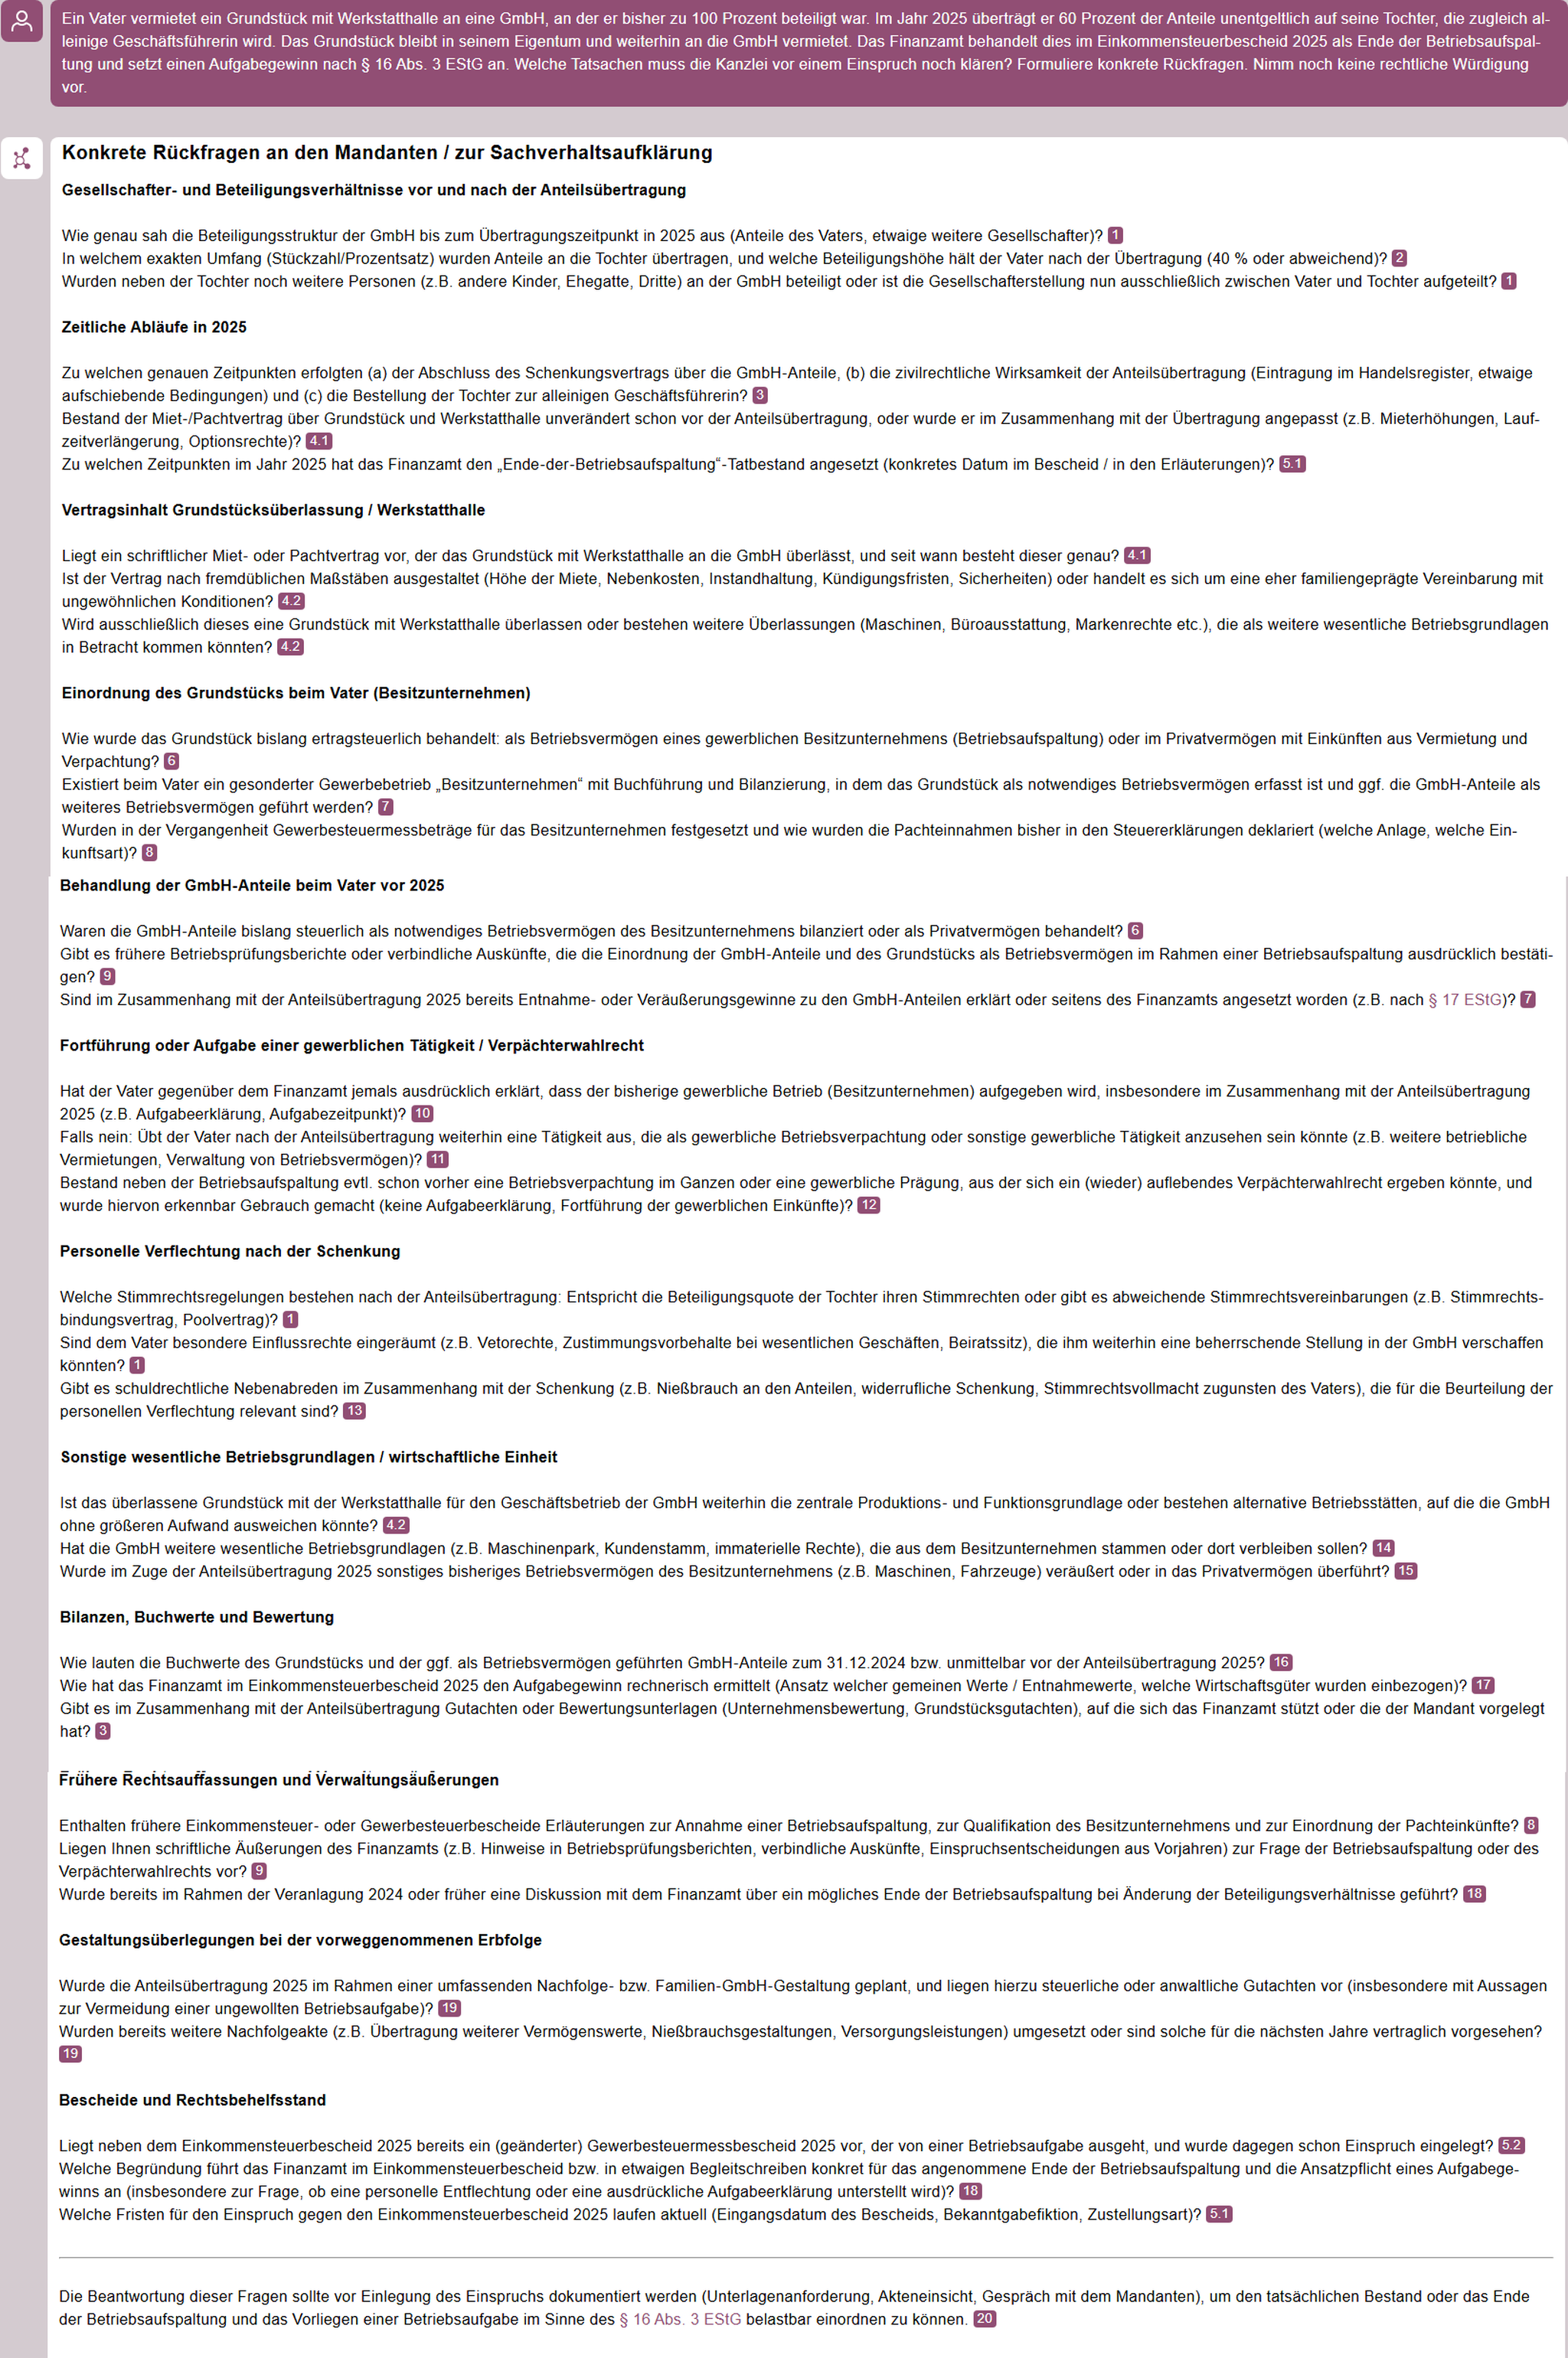
Abbildung in Originalgröße öffnen
GenIA-L gliedert die offenen Punkte in zwölf Themenblöcke, von den Beteiligungs- und Stimmrechtsverhältnissen über die Ausgestaltung der Übertragung und die Nutzungsüberlassung bis zur bisherigen bilanziellen Behandlung des Grundstücks. Gefragt wird unter anderem nach Stimmbindungs- und Poolverträgen, nach einem Nießbrauch an den Anteilen, nach Zustimmungsvorbehalten zugunsten des Vaters und danach, ob jemals eine Aufgabeerklärung abgegeben wurde.
Den Übertragungszeitpunkt zerlegt GenIA-L in drei Ebenen: Schenkungsvertrag, zivilrechtliche Wirksamkeit und Bestellung der Tochter zur Geschäftsführerin. Den Abschluss bildet ein Block zum Verfahrensstand. GenIA-L fragt nach einem möglichen geänderten Gewerbesteuermessbescheid, der Begründung des Finanzamts und der laufenden Einspruchsfrist.
Die Fragen können anschließend per E-Mail an den Mandanten geschickt oder als Leitfaden für das nächste Gespräch genutzt werden. Erst mit den ergänzten Angaben kann die Kanzlei den Sachverhalt richtig würdigen und über einen Einspruch entscheiden.
Wann dieses Muster passt: Sie kennen die rechtliche Stoßrichtung, aber der Sachverhalt ist noch unvollständig. GenIA-L formuliert die offenen Punkte als konkrete Rückfragen. Der Zusatz „noch keine rechtliche Würdigung“ bereitet die Sachverhaltsklärung vor, statt den Fall auf unvollständiger Informationsgrundlage einzuordnen.
Praxishinweis
Besonders überzeugt hat uns, dass GenIA-L den unvollständigen Sachverhalt nicht vorschnell rechtlich eingeordnet hat. Stattdessen identifizierte das Tool die fehlenden Tatsachen und formulierte daraus konkrete Rückfragen für das Mandantengespräch. So entsteht eine belastbare Grundlage für die anschließende rechtliche Prüfung.
Direkt anwenden: Lassen Sie GenIA-L zunächst die noch offenen Angaben und passende Rückfragen formulieren. Ergänzen Sie anschließend die Antworten des Mandanten und starten Sie erst dann die rechtliche Prüfung.
Wieder anders lässt sich GenIA-L einsetzen, wenn die Eckdaten des Sachverhalts feststehen, die steuerliche Einordnung und die Bewertungsgrundlagen aber noch offen sind. Im dritten Fall bekommt die KI bewusst keine Kategorien vorgegeben, sondern arbeitet sie selbst heraus.
Praxisfall 3: Eine Kaufpreisaufteilung steuerlich vorbereiten
Wird ein Betrieb als Ganzes übernommen, steht im Vertrag häufig nur eine Summe. Steuerlich zerfällt diese Summe in Bestandteile, die sehr unterschiedlich behandelt werden, und sie berührt mehrere Steuerarten zugleich. Der Prompt nennt die möglichen Kategorien deshalb bewusst nicht. GenIA-L soll selbst herausarbeiten, wie der Kaufpreis einzuordnen ist, welche Nachweise benötigt werden und welche Angaben für eine Berechnung noch fehlen.
Beispiel-Prompt
Ein Einzelunternehmer übernimmt zum 1. Juli 2025 einen Handwerksbetrieb im Wege des Asset Deals. Der Kaufvertrag nennt einen Gesamtkaufpreis von 850.000 Euro ohne Aufteilung. Übernommen werden das Betriebsgrundstück mit Werkstatthalle, der Maschinen- und Fuhrpark, das Vorratslager sowie die bestehenden Kundenbeziehungen; der Veräußerer verpflichtet sich für drei Jahre, nicht in Konkurrenz zu treten. Verbindlichkeiten werden nicht übernommen. Welche steuerlichen Folgen hat der Erwerb? Berücksichtige alle betroffenen Steuerarten. Ordne Bestandteil, steuerliche Behandlung und benötigten Nachweis einander zu. Berechne ohne Aufteilung keinen Abschreibungsbetrag.
Live-Test 3: Steuerliche Einordnung beim Asset Deal
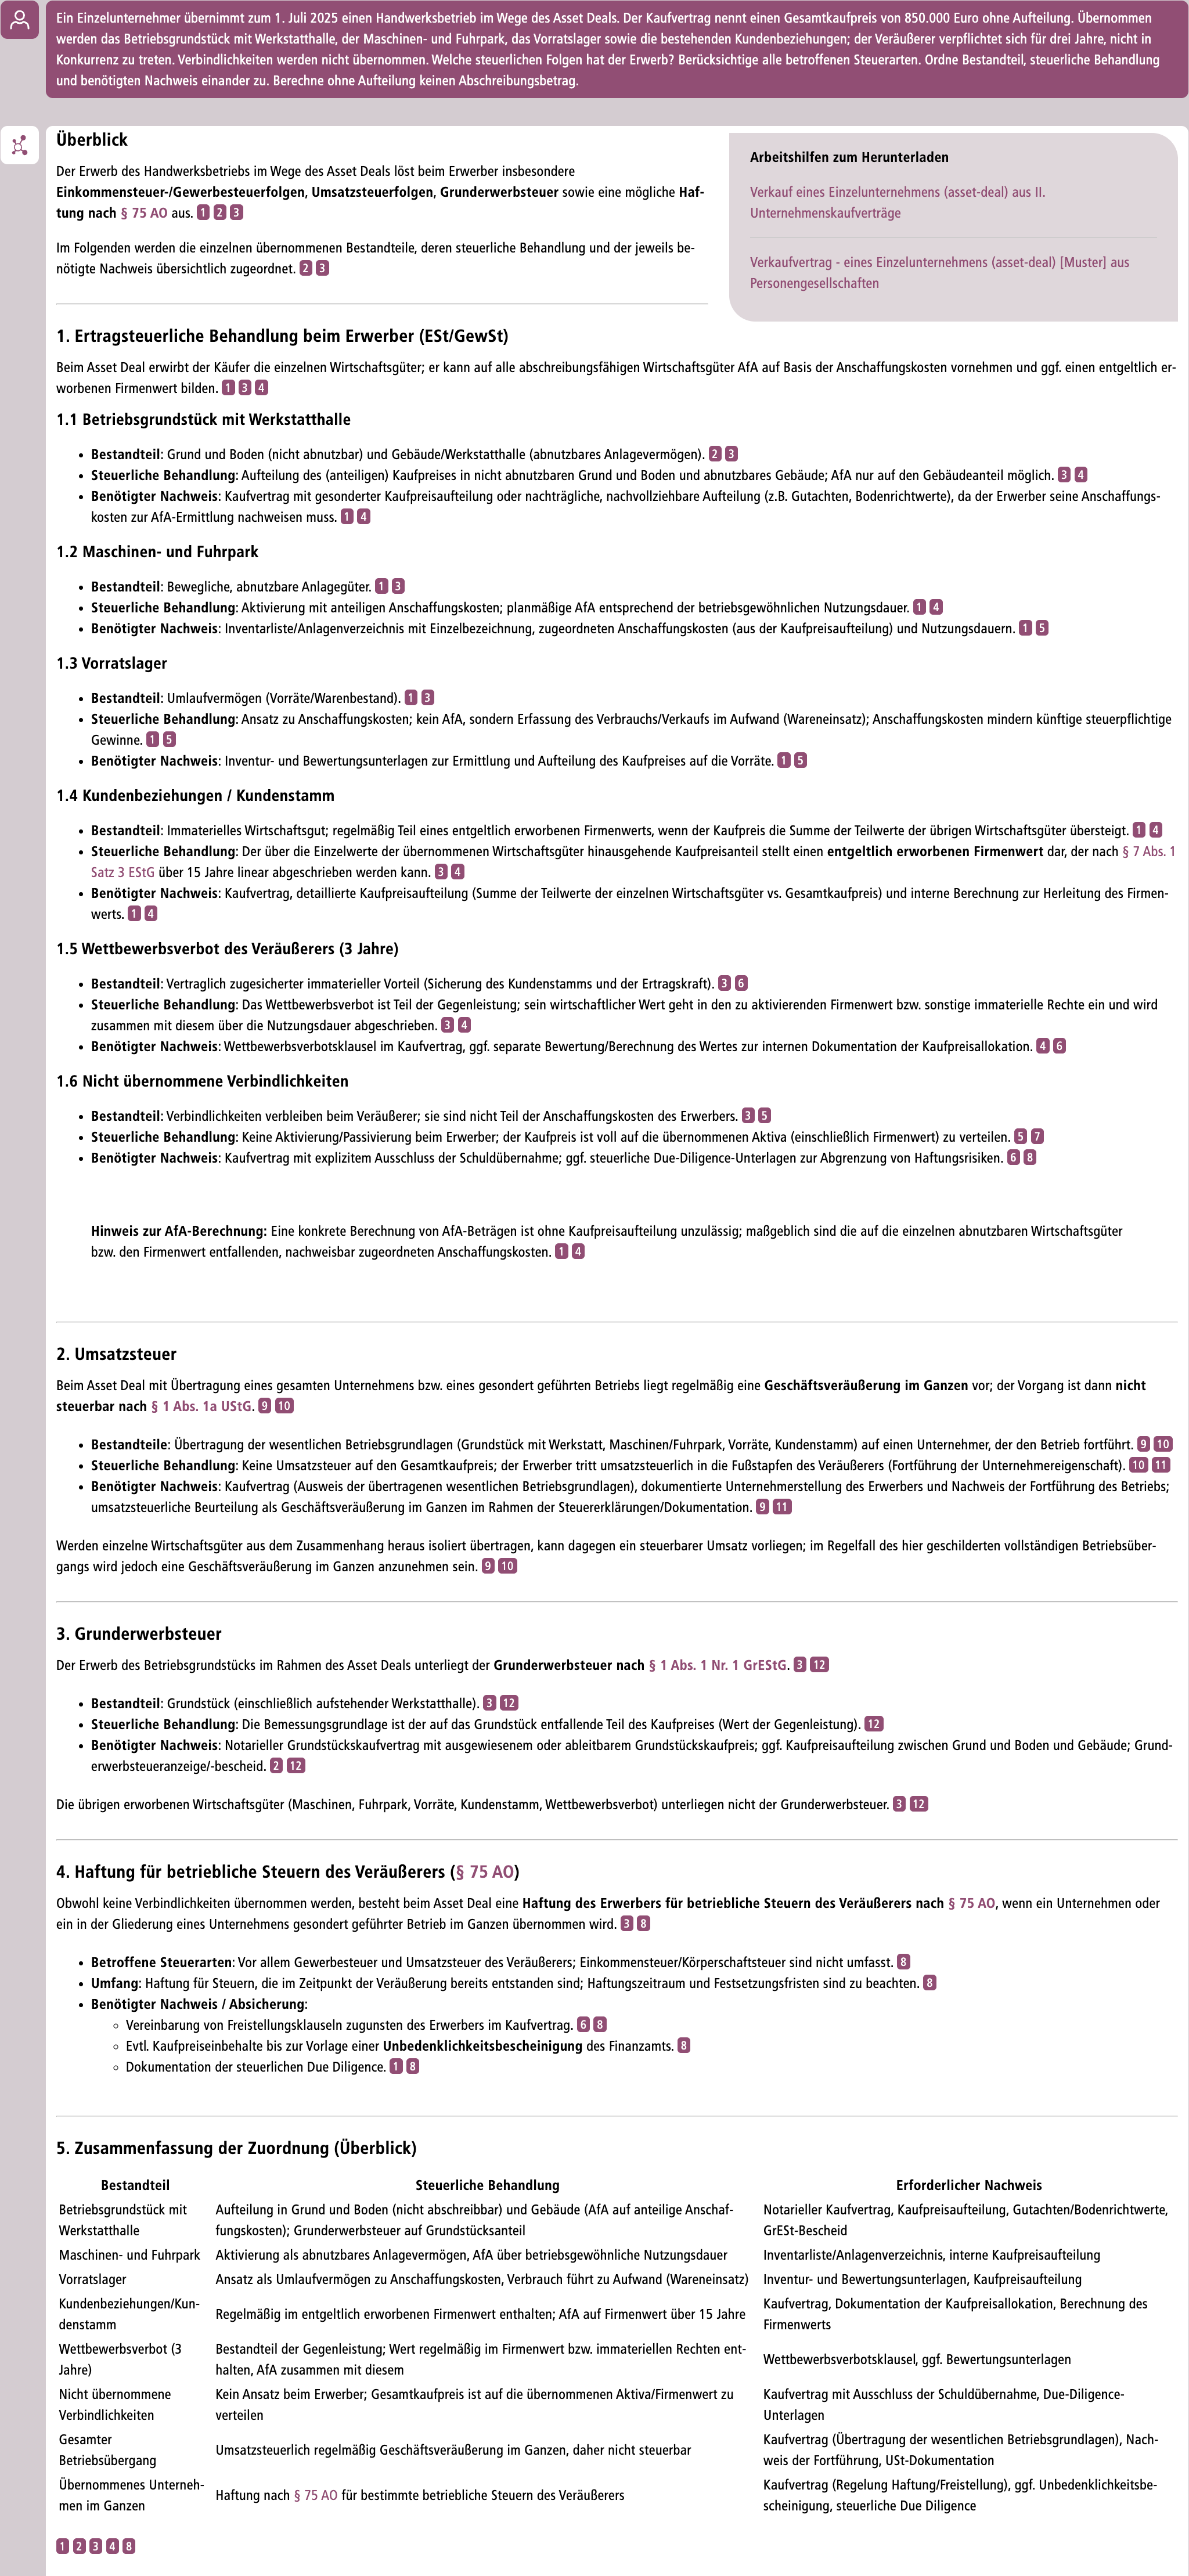
Abbildung in Originalgröße öffnen
GenIA-L ordnet Grund und Boden, Werkstatthalle, Maschinen- und Fuhrpark, Vorratslager, Kundenbeziehungen und Firmenwert, das Wettbewerbsverbot sowie die nicht übernommenen Verbindlichkeiten steuerlich ein. Über die Ertragsteuer hinaus ordnet es den Vorgang umsatzsteuerlich als nicht steuerbare Geschäftsveräußerung im Ganzen nach § 1 Abs. 1a UStG ein, verortet die Grunderwerbsteuer auf den Grundstücksanteil bei § 1 Abs. 1 Nr. 1 GrEStG und weist zusätzlich auf die Haftung des Erwerbers für Betriebssteuern des Veräußerers nach § 75 AO hin.
Zu jedem Punkt nennt GenIA-L den Nachweis, der die Zuordnung tragen muss, vom Anlagenverzeichnis über die Inventurliste bis zur steuerlichen Unbedenklichkeitsbescheinigung. Da der Kaufpreis noch nicht aufgeteilt ist, berechnet GenIA-L keinen Abschreibungsbetrag, sondern zeigt, welche Unterlagen die Kanzlei dafür beschaffen muss.
Wann dieses Muster passt:Sie kennen den Sachverhalt, sind sich aber noch nicht sicher, welche steuerliche Einordnung einschlägig ist. GenIA-L arbeitet mögliche Kategorien und fehlende Angaben heraus und schafft damit die Grundlage für die weitere Prüfung und Berechnung.
Praxishinweis
Ob das Wettbewerbsverbot ein eigenes Wirtschaftsgut ist oder im Geschäftswert aufgeht, hängt davon ab, ob ihm neben dem übertragenen Kundenstamm eine eigenständige wirtschaftliche Bedeutung zukommt. GenIA-L zeigt die Zuordnung und die Nachweise. Die Entscheidung trifft die Kanzlei am konkreten Vertrag.
Direkt anwenden: Geben Sie GenIA-L die vorhandenen Vertrags- und Belegdaten und lassen Sie zunächst Einordnung, Nachweise und offene Fragen ermitteln. Erst danach lässt sich ein Betrag berechnen.
Drei Fälle, drei Arbeitsmuster
Die folgende Übersicht zeigt, welcher Auftrag zu welcher Aufgabe passt.
Auf kleineren Bildschirmen können Sie die Tabelle horizontal verschieben.
| Aufgabe | Woran Sie die Aufgabe erkennen | Passender Auftrag an GenIA-L |
|---|---|---|
| Rechtlich subsumieren | Mehrere Tatbestandsmerkmale müssen einzeln geprüft werden. | Rechtssatz, Fallanwendung und Ergebnis tabellarisch gegenüberstellen. |
| Sachverhalt klären | Für die rechtliche Würdigung fehlen noch Tatsachen. | Fehlende Tatsachen als konkrete Fragen für das Mandantengespräch oder eine E-Mail formulieren. Erst danach rechtlich würdigen. |
| Steuerliche Einordnung klären | Die steuerliche Behandlung einzelner Bestandteile eines Gesamtbetrags ist noch unklar. | Mögliche Kategorien, Voraussetzungen und erforderliche Nachweise herausarbeiten lassen. |
Vier Regeln für klare Arbeitsaufträge
1. Rechtsrahmen
Nennen Sie die einschlägige Norm mit genauer Fundstelle, wenn sie sicher feststeht und Sie gezielt unter ihr prüfen lassen möchten. Ist die Einordnung noch offen oder wünschen Sie eine kritische Zweitmeinung, lassen Sie den Rechtsrahmen bewusst weg und bitten GenIA-L, die einschlägigen Vorschriften selbst zu ermitteln.
2. Kontext
Beschreiben Sie den Sachverhalt vollständig und kennzeichnen Sie sichere sowie fehlende Angaben. Je offener der Rechtsrahmen ist, desto wichtiger ist ein neutraler Kontext, der das Ergebnis nicht vorwegnimmt.
3. Auftrag
Benennen Sie das gewünschte Arbeitsergebnis, etwa Rückfragen, Subsumtion oder Mandantenmail. Nutzen Sie kurze Sätze mit je einer Anforderung und trennen Sie Fachfrage und KI-Anweisung.
4. Reihenfolge
Legen Sie fest, was GenIA-L zuerst tun soll. Bei offenen Tatsachen soll GenIA-L zunächst Rückfragen stellen und erst nach Ergänzung des Sachverhalts würdigen.
Speichern Sie erprobte Vorlagen im Prompt-Manager und passen Sie Sachverhalt und Auftrag an. PromptPerfection® optimiert Ihre Eingabe automatisch im Hintergrund, damit GenIA-L Ihren Arbeitsauftrag möglichst präzise versteht.
Fundstellen prüfen, dann entscheiden
Prüfen Sie die Fundstellen und den Anwendungszeitraum am konkreten Fall anhand der mitgelieferten Quellen. GenIA-L kann Fehler machen. Die fachliche Prüfung und die Verantwortung bleiben bei Ihnen.
Wir hoffen, diese drei Fälle haben Ihnen neue Ideen gegeben, wie Sie GenIA-L in Ihrem Kanzleialltag einsetzen können. Wenn Sie nur eines aus dieser Ausgabe mitnehmen: Probieren Sie jetzt eines der gezeigten Muster für sich aus und fangen Sie an, mit KI-gestützter Recherche Zeit zu sparen.
Probieren Sie GenIA-L einfach ohne Risiko aus
Testen Sie die Steuer-KI drei Monate lang und lernen Sie die Einsatzmöglichkeiten für Ihren Kanzleialltag kennen.
Einmalig 99 € zzgl. MwSt.
Das Testangebot endet nach drei Monaten automatisch.
Über die Autoren
Ole Thalmann, KI-Experte
Ole Thalmann ist KI-Experte. Er berät Steuerkanzleien und Verlage bei der praxisnahen Einführung von KI-Tools und verbindet tiefes KI-Verständnis mit einem reflektierten Blick auf die Chancen und Limitationen generativer KI. Sein Wissen vermittelt er auch als Dozent in Webinaren und Videokursen für die Steuerbranche.
Andreas Bach, Steuerberater, Kanzleiinhaber und KI-Experte
Andreas Bach ist Steuerberater und Partner der Bach & Bach Steuerberater PartG mbB in Dillenburg. Seine Kanzlei arbeitet nach dem Prinzip „KI first“: Neue Aufgaben werden zuerst mit KI angegangen, vom Vorsortieren des Posteingangs bis zur KI-gestützten Fachrecherche. Als Referent spricht er regelmäßig auf Fachveranstaltungen und in Webinaren über den KI-Einsatz in der Steuerberatung. Damit verbindet er steuerliche Beratungspraxis mit gelebter KI-Erfahrung aus der eigenen Kanzlei.