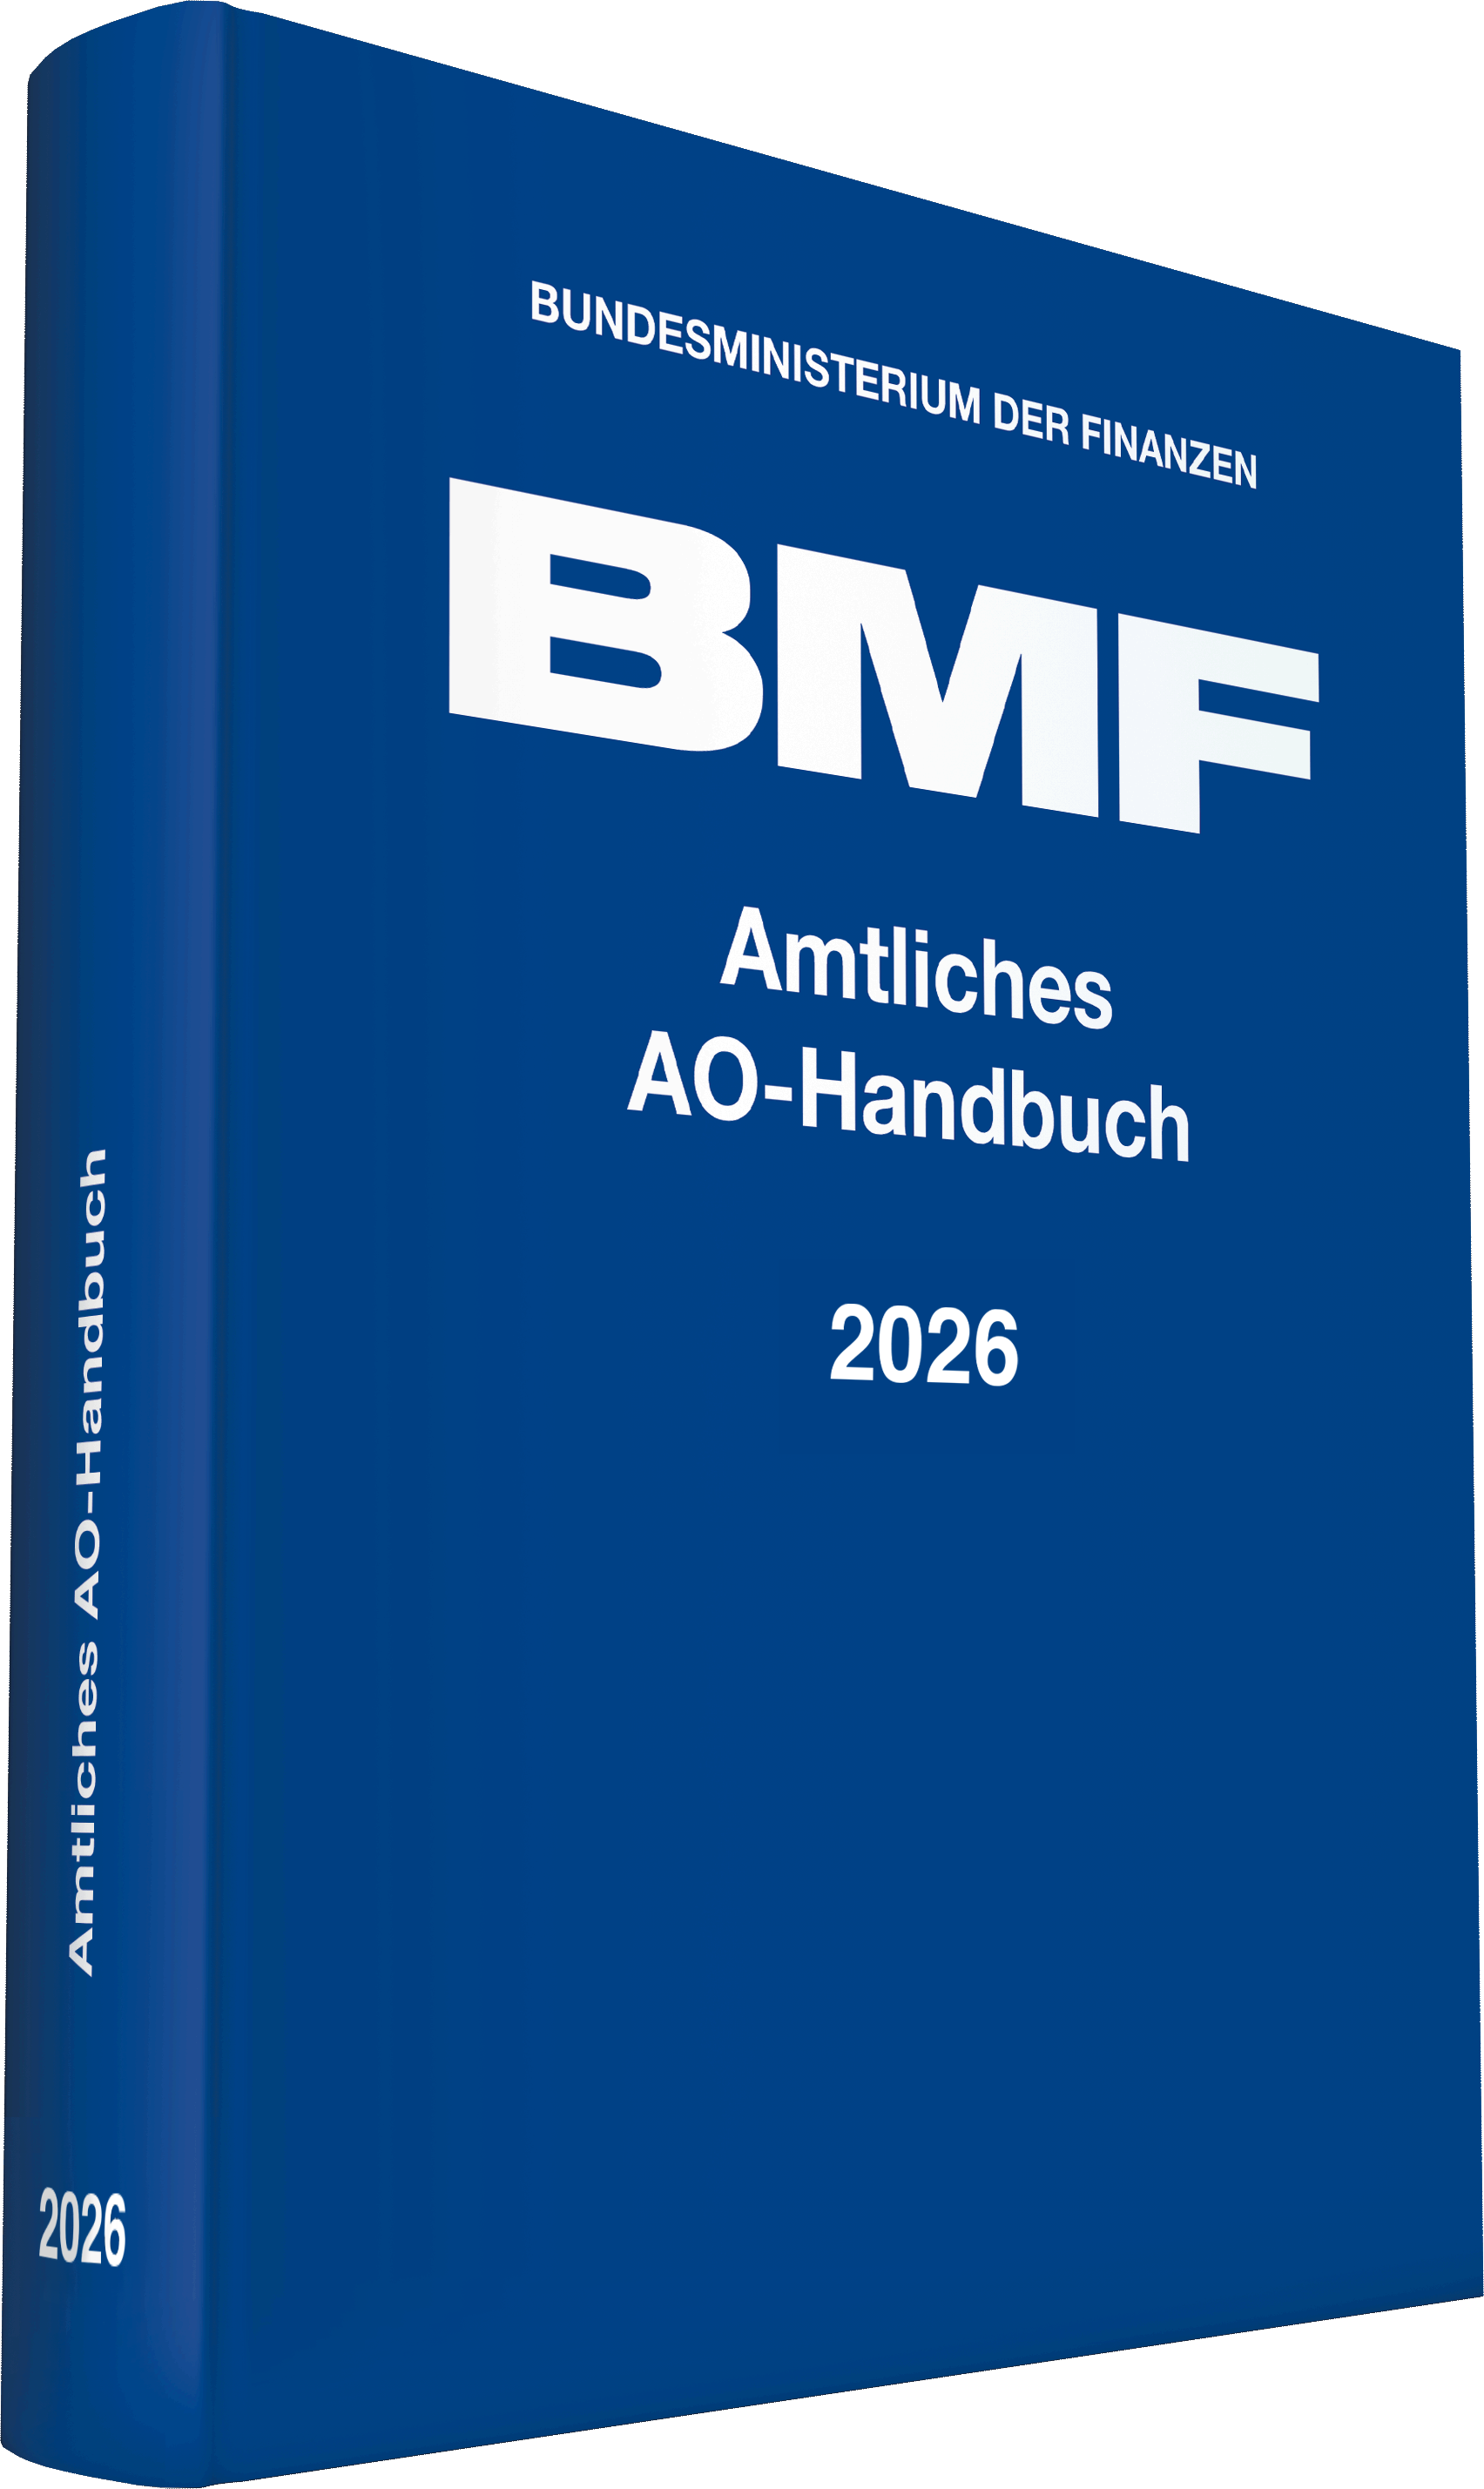

Gosch, Abgabenordnung Finanzgerichtsordnung Kommentar
1.324,00 €
Preise zzgl. MwSt
Ihr Werk ist jetzt noch smarter - ab sofort inkl. juris KI-Suite!
- Für bis zu 99 % Zeitersparnis
- Erstellen Sie in kürzester Zeit Anschreiben oder Checklisten
- Finden Sie dank PromptPerfection® auch ohne KI-Erfahrung genau das, was Sie suchen
- Die juris KI-Suite macht Ergebnisse nachvollziehbar, verlinkt bei Quellen auf die exakten Textstellen und gibt diese direkt zitierbar an
Immer auf der sicheren Seite mit dem „Gosch“ AO/FGO Kommentar!
Der „Gosch“ bietet umfassende Kommentierungen zur Abgabenordnung und Finanzgerichtsordnung. Wissenschaftlich fundiert, meinungsbildend und immer aktuell! Mit Kommentierungen zu den durch das Gesetz zur Anpassung des Mindeststeuergesetzes und zur Umsetzung weiterer Maßnahmen, das JStG 2024, das Vierte Bürokratieentlastungsgesetz, das Wachstumschancengesetz, das Kreditzweitmarktförderungsgesetz, das DAC7-UmsG, das Postrechtsmodernisierungsgesetz und durch das Gesetz zur Förderung des Einsatzes von Videokonferenztechnik in der Zivilgerichtsbarkeit und den Fachgerichtsbarkeiten geänderten AO- und FGO-Vorschriften.
Steuerstrafrecht und Steuerstrafverfahren als ein Schwerpunkt
Ein Schwerpunkt liegt in der Kommentierung der AO-Vorschriften zum Steuerstrafrecht und Steuerstrafverfahren (inkl. Steuerordnungswidrigkeiten), für die Prof. Dr. Andreas Hoyer als Mitherausgeber fachlich zuständig ist.
Auf die Praxis ausgerichtet
Der Kommentar ist konsequent ausgerichtet an den Bedürfnissen der Angehörigen der steuer- und rechtsberatenden Berufe, die bei Streitigkeiten mit der Finanzverwaltung und im Klageverfahren für ihre Mandanten tätig werden. Zahlreiche typografisch hervorgehobene Beratungshinweise und eine wissenschaftlich fundierte und kritische Auseinandersetzung mit Auffassungen der Finanzverwaltung bieten wertvolle Hilfestellungen für eine erfolgreiche Abwehrberatung im Streitfall mit den Finanzbehörden und im Klageverfahren.
Der einheitliche und systematische Aufbau der Kommentierungen in Anlehnung an den Aufbau der einzelnen Paragrafen ermöglicht zudem eine schnelle Orientierung. Viele praktische ABC-Schlagworte helfen im Einzelfall.
Die Schwerpunkte des Kommentars zur Abgabeordnung (AO) und zur Finanzgerichtsordnung (FGO) zusammengefasst:
- Kommentierungen zu den verfahrensrechtlichen AO-Vorschriften
- Kommentierungen zum Steuerstrafrecht und zum Steuerverfahrensrecht (§§ 369 – 412 AO)
- Kommentierungen zu den finanzgerichtlichen Verfahren vor den Finanzgerichten und dem BFH
- Vollständige Auswertung von Urteilen, Rechtsprechung, Finanzverwaltung und Schrifttum
Hochkarätige Herausgeber:
Prof. Dr. Dietmar Gosch Rechtsanwalt, Steuerberater, Vorsitzender Richter am BFH a. D., Christian-Albrechts-Universität zu Kiel
Für das Steuerstrafrecht und das Steuerstrafverfahren:
Prof. Dr. Andreas Hoyer Christian-Albrechts-Universität zu Kiel, Lehrstuhl für Strafrecht, Strafprozessrecht und Wirtschaftsstrafrecht
Erstklassige Richter, Rechtsanwälte, Steuerberater und Rechtsprofessoren aus der Praxis veröffentlichen als Autoren im Gosch Kommentar zur Abgabeordnung (AO).
Den Abgabeordnung und Finanzgerichtsordung Kommentar im Print- und Online-Abo
Folgende Online-Mehrwerte sind im AO/FGO Kommentar Print- und Online-Abo enthalten:
- Online-Zugang zum AO/FGO Kommentar: Mit allen Inhalten und mehr: z.B. Rechtsprechung, Gesetze/Verordnungen, DBA, Musterabkommen und Verwaltungsanweisungen von juris.
- Baum und andere Autoren, 360° AO eKommentar + Hennigfeld / Rosenke, 360° FGO eKommentar
Unsere modernen Online-Kommentare mit blitzschnellen Aktualisierungen bei Gesetzesänderungen, neuen Gerichtsentscheidungen und Verwaltungsanweisungen – intelligent vernetzt mit dem AO|FGO Kommentar (Gosch). - eNews Steuern – Unsere Online-Zeitschrift: Mit höchstaktuellen Beiträgen und Beratungsempfehlungen zu Entwicklungen im Steuerrecht.
Aktuell in der 201. Lieferung (September 2026):
Mit der 201. Aktualisierungslieferung werden verschiedene Kommentierungen im „Gosch“ auf den aktuellen Rechtsstand gebracht oder neu kommentiert. So berücksichtigt Professor Tibor Schober im Rahmen verschiedener Beitragsaktualisierungen zu seinen Kommentierungen der §§ 6, 7, 14, 14a, 14b, 15 und 159 AO u.a. bei § 14b AO (Körperschaften mit Sitz im Ausland) die Gesetzesänderung in Abs. 1 Satz 1 durch das JStG 2024, wodurch der zuvor verwendete Begriff „Steuerschuldner“ durch den umfassenderen Begriff „Steuerpflichtiger“ ersetzt wurde. Bei seiner Beitragsaktualisierung zu § 6 AO (Behörden, öffentliche und nicht-öffentliche Stellen, Finanzbehörden) geht er bereits auf die durch den Regierungsentwurf eines sog. Zollfinanzgerechtigkeitsgesetzes geplante Neufassung des Nr. 5 in Abs. 2 ein. Helmut Tormöhlen überarbeitet seine Kommentierung zu § 31a AO (Mitteilungen zur Bekämpfung der illegalen Beschäftigung und des Leistungsmissbrauchs) und berücksichtigt dabei die durch das Gesetz zur Modernisierung und Digitalisierung der Schwarzarbeitsbekämpfung neu gefasste Vorschrift des § 31a Abs. 1 Satz 4 Nr. 4 AO (Offenbarung zur automationsgestützten Analyse/Bewertung nach § 26 Abs. 1 GwG). Dr. Ralf Paetsch überarbeitet seine Kommentierung zu § 169 AO (Festsetzungsfrist) unter Berücksichtigung der zum 1.1.2026 durch das Vierte Bürokratieentlastungsgesetz eingeführten neuen Vorschrift des Abs. 1 Satz 3 Nr. 1 Buchst. b) und der hierdurch geschaffenen Möglichkeit der Bereitstellung des Steuerbescheids zum Abruf vor Fristablauf. Eleonora Stelle kommentiert die Vorschriften des §§ 391 und 392 AO neu und verarbeitet dabei u.a. bei § 392 AO (Verteidigung) die AStBV (St) 2026. Prof. Jürgen Brandt berücksichtigt im Rahmen vollständiger Überarbeitung von § 104 FGO (Verkündung, Zustellung) die Änderungen durch das Videokonferenztechnik-Förderungsgesetz.
Aktuell in der 200. Lieferung (August 2026):
Mit der 200. Aktualisierungslieferung werden verschiedene Kommentierungen im „Gosch“ auf den aktuellen Rechtsstand gebracht. So berücksichtigt Dr. Oliver Heinsen im Rahmen vollständiger Beitragsaktualisierungen zu seinen Kommentierungen der §§ 10, 11, 12 und 13 AO u.a. die durch das BMF-Schreiben vom 5.2.2024 neu gefassten Regelungen des AEAO zu den §§ 10 und 12. Zu § 12 AO berücksichtigt der Autor brandaktuell den Betriebsstättenerlass vom 18.6.2026 und aktualisiert das ABC zum Betriebsstättenbegriff und erweitert dieses um neue bedeutende Begrifflichkeiten. Professor Dr. Michael Stöber überarbeitet seine Kommentierung zu der für die Praxis sehr bedeutende Vorschrift von § 42 AO (Missbrauch von rechtlichen Gestaltungen) und geht dabei auf verschiedene und in diesem Bereich zu beachtende Aspekte von Cum/ex- und Cum/cum-Geschäften ein. Zudem aktualisiert und erweitert er das ABC missbräuchlicher Gestaltungen. Professor Dr. Harald Jatzke überarbeitet einige seiner Kommentierungen zu den Haftungsvorschriften (§§ 72a, 73, 74 und 75 AO) und befasst sich bei § 73 AO (Haftung bei Organschaft) bereits mit dem durch den Referentenentwurf eines JStG 2026 geplanten neuen § 2c UStG (Umsatzsteuerliche Organschaft). Dr. Philipp Böwing-Schmalenbrock berücksichtigt im Rahmen vollständiger Überarbeitungen zu weiteren Kommentierungen kostenrechtlicher Vorschriften (insbesondere bei § 143 FGO) die Normzusammenhänge bzw. das Verhältnis zu der ab 1.7.2026 geltenden neuen Regelung des § 146 FGO.
Aktuell in der 199. Lieferung (Juni 2026):
Mit der 199. Aktualisierungslieferung werden verschiedene Kommentierungen im „Gosch“ auf den aktuellen Rechtsstand gebracht oder neu kommentiert. So berücksichtigt Lars Wargowske im Rahmen einer partiellen Beitragsaktualisierung zu seiner Kommentierung von § 122a AO (Bekanntgabe von Verwaltungsakten durch Bereitstellung zum Datenabruf) die durch das Mindeststeueranpassungsgesetz eingeführte Anwendungsregelung des Art. 97 § 28 Abs. 2 EGAO, wodurch § 122a Abs. 1 Satz 2 AO erstmalig auf Verwaltungsakte anzuwenden ist, die nach dem 31.12.2026 erlassen werden. Dr. Philipp Böwing-Schmalenbrock kommentiert die ab dem 1.7.2026 durch Art. 10 des Gesetzes zur Änderung des Zuständigkeitsstreitwerts der Amtsgerichte, zum Ausbau der Spezialisierung der Justiz in Zivilsachen sowie zur Änderung weitere prozessualer Regelungen vom 8.12.2025 eingeführte neue Kostenvorschrift des § 146 FGO (Änderung der Kostenentscheidung) und berücksichtigt im Rahmen vollständiger Überarbeitungen weiterer Kommentierungen zu kostenrechtlichen Vorschriften (insbesondere bei § 149 FGO) die Normzusammenhänge bzw. das Verhältnis zu dieser neuen Regelung. Im Zuge vollständiger Überarbeitungen seiner Kommentierungen der §§ 259 – 266 AO (Allgemeine Vorschriften zur Vollstreckung von Geldforderungen) berücksichtigt Dr. Linus Zeller-Müller neueste Entwicklungen, z.B. den gleich lautenden Ländererlass v. 7.8.2025 mit Bezug zu den Billigkeitsmaßnahme von § 261 AO (Niederschlagung). Dr. Timo Hartman überarbeitet seine Kommentierungen zu den §§ 57, 59, 60 und 60a FGO (Allgemeine Vorschriften zum Klageverfahren) vollständig und ergänzt u.a. das ABC sonstiger Fälle notwendiger Beiladungen um neue, aktuelle Begrifflichkeiten. Professor Sebastian Unger kommentiert mit den §§ 54 und 56 AO zwei Vorschriften zu den steuerbegünstigten Zwecken vollständig neu.
Aktuell in der 198. Lieferung (Mai 2026):
Mit der 198. Aktualisierungslieferung werden verschiedene Kommentierungen im „Gosch“ auf den aktuellen Rechtsstand gebracht oder neu kommentiert. So berücksichtigt Dr. Petra Kunz im Rahmen einer vollständigen Beitragsaktualisierung zu ihrer Kommentierung von § 180 AO (Gesonderte Feststellung der Besteuerungsgrundlagen) den durch das DAC7-UmsG eingeführten neuen Abs. 1a. Hierdurch wird ermöglicht, dass einzelne, im Rahmen einer Außenprüfung für den Prüfungszeitraum ermittelte und abgrenzbare Besteuerungsgrundlagen gesondert festgestellt werden können (sog. Teilabschlussbescheid), solange noch kein Prüfungsbericht nach § 202 Abs. 1 AO ergangen ist. Auch die Finanzverwaltung hat sich durch Anfügung einer neuen Nr. 7 in den AEAO zu § 180 zu dieser Neuregelung geäußert, was selbstverständlich ebenso Gegenstand der Erläuterungen ist wie der durch die Sechste Verordnung zur Änderung steuerlicher Verordnungen in § 8 V zu § 180 Abs. 2 AO angefügte Satz 2. Dr. Timo Hartman überarbeitet seine Kommentierungen zu § 80 FGO (Persönliches Erscheinen; Ordnungsgeld), § 81 FGO (Beweisaufnahme) und § 82 FGO (Verfahren bei der Beweisaufnahme) vollständig und verarbeitet dabei insbesondere die Neuerungen durch das Videokonferenztechnik-Förderungsgesetz v. 15.7.2024. So kann z.B. durch den in § 80 Satz 2 FGO aufgenommenen Verweis auf § 141 Abs. 1 Satz 2 ZPO (i.V.m. § 128a ZPO) das „Persönliche Erscheinen“ als Teilnahme an einer Videoverhandlung gestattet oder angeordnet werden. Auf Grund der durch das gleiche Änderungsgesetz erfolgten Bezugnahme auf § 284 Abs. 2 und 3 in § 82 FGO kann die Beweisaufnahme per Bild- und Tonübertragung erfolgen.
| Branche: | Steuerberatende Berufe/Wirtschaftsprüfer, Rechtsanwälte/Notare, Behörden/Institutionen |
|---|---|
| Rechtsgebiete: | Abgabenordnung, Finanzgerichtsordnung |
| Erscheinungsform: | Print Apart |
ISBN: 978-3-08-253050-4
Hochkarätige Herausgeber:
Prof. Dr. Dietmar Gosch Rechtsanwalt, Steuerberater, Vorsitzender Richter am BFH a. D., Christian-Albrechts-Universität zu Kiel
Für das Steuerstrafrecht und das Steuerstrafverfahren:
Prof. Dr. Andreas Hoyer Christian-Albrechts-Universität zu Kiel, Lehrstuhl für Strafrecht, Strafprozessrecht und Wirtschaftsstrafrecht
Erstklassige Autoren aus Finanzgerichtsbarkeit, Finanzverwaltung, Wissenschaft und Beratungspraxis, u.a.:
Dr. Christina Avvento, Richterin am FG; Prof. Dr. Roberto Bartone, Richter am FG, Universität des Saarlandes; Prof. Dr. Hans-Jochem von Beckerath, Vorsitzender Richter am FG a. D., Hochschule Bonn-Rhein-Sieg; Dr. Matthias Beckmann, LL.M., Rechtsanwalt; Dr. Philipp Böwing-Schmalenbrock, Dipl.-Kfm., LL.M., Vorsitzender Richter am FG; Prof. Jürgen Brandt, Richter am BFH a.D., Bergische Universität Wuppertal; Jan-Willem Bruns, Oberregierungsrat; Dr. Lars Firchau, Rechtsanwalt, Steuerberater, Fachanwalt für Steuerrecht, Fachanwalt für Strafrecht; Dr. Reiner Fu, Richter am BFH; Prof. Dr. Dietmar Gosch, Rechtsanwalt, Steuerberater, Vorsitzender Richter am BFH a. D., Christian-Albrechts-Universität zu Kiel; Prof. Dr. i.R. Siegfried Grotherr, Universität Hamburg, Fakultät für Betriebswirtschaft, Georg Güroff, Vorsitzender Richter am FG a. D.; Dr. Timo Hartman, Richter am FG; Dr. Oliver Heinsen, Dipl.-Kfm., Steuerberater; Prof. Dr. Michael Hendricks, Rechtsanwalt, Steuerberater, Universität Passau; Thomas Henze, M.L.E., Beigeordneter Kanzler des EuG; Dr. Carsten Hohmann, LL.M. (Cambridge), Richter am FG; Yves Holle, Richter am FG, Prof. Dr. Andreas Hoyer, Christian-Albrechts-Universität zu Kiel, Rechtswissenschaftliche Fakultät, Lehrstuhl für Strafrecht, Strafprozessrecht und Wirtschaftsstrafrecht; Prof. Dr. Harald Jatzke, Vorsitzender Richter am BFH a.D., Eberhard Karls Universität Tübingen; Corina Kögel, Vizepräsidentin des FG a.D.; Dr. Anette Kugelmüller-Pugh, Richterin am BFH; Dr. Petra Kunz, Regierungsdirektorin; Dr. Amir Makee Mosa, Rechtsanwalt; Dr. Markus Märtens, Richter am BFH; Dr. Alexander Mayr, Rechtsanwalt, Fachanwalt für Strafrecht; Dr. Martin Mues, LL.M. (Taxation), Richter am FG; Dr. Almuth Müller-Horn, Vorsitzende Richterin am FG; Dr. Steffen Neumann, Ministerialdirigent; Dr. Ingo Oellerich, Richter am FG; Dr. Ralf Paetsch, Vizepräsident des FG; Dr. Frank Roser, Dipl.-Kfm., Wirtschaftsprüfer, Rechtsanwalt, Steuerberater; Reinhart Rüsken, Rechtsanwalt, Richter am BFH a. D.; Dr. Frank Schindler, Präsident des FG; Dr. Katharina Schlücke, Rechtsanwältin, Steuerberaterin; Hans-Peter Schmieszek, Rechtsanwalt, Ministerialrat a. D; Prof. Dr. Tibor Schober, Richter am FG, Humboldt-Universität Berlin; Christoph Schoenfeld, Präsident des FG a.D.; Johann Seipl, Rechtsanwalt; Dr. Christoph Sobotta, Referent im Kabinett der Generalanwältin J. Kokott, EuGH; Dr. Reimer Stalbold, Vorsitzender Richter am FG; Dr. Gabriele L. Stark-Lütke Schwienhorst, Rechtsanwältin; Eleonora Stelle, Rechtsanwältin, Fachanwältin für Strafrecht; Prof. Dr. Michael Stöber, Christian-Albrechts-Universität zu Kiel, Rechtswissenschaftliche Fakultät, Institut für Wirtschafts- und Steuerrecht; Helmut Tormöhlen, Steuerberater, Vorsitzender Richter am LG a.D.; Prof. Dr. Sebastian Unger, Ruhr-Universität Bochum, Juristische Fakultät, Lehrstuhl für Öffentliches Recht, Wirtschaftsrecht und Steuerrecht; Lars Wargowske, Dr. Dominik Wedel, Rechtsanwalt, Fachanwalt für Steuerrecht; Regierungsdirektor; Alexander von Wedelstädt, Abteilungsdirektor a. D.; Rainer Wendl, Vorsitzender Richter am Bundesfinanzhof; Prof. Dr. Franceska Werth, Vorsitzende Richterin am BFH, Albert-Ludwigs-Universität Freiburg; Dr. Gabriele Wiese, Richterin am FG; Dr. Linus Zeller-Müller, Richter am FG
Das könnte Ihnen auch gefallen